La France peut-elle faire faillite ?
En bref
Pas comme une entreprise, mais elle peut cesser de payer ses prêteurs. En octobre 2026, la France en est loin. Elle trouve toujours à emprunter, mais à un taux de plus en plus élevé.
En septembre 2026, prêter à l'État français pour dix ans rapportait 4,44 % par an. Prêter à l'État grec, 4,22 %. Autrement dit, les prêteurs demandaient plus d'intérêts à la France qu'à la Grèce. Au pire de la crise grecque, en février 2012, la Grèce payait 29 % et la France 3 %.
Ce renversement a ravivé une vieille peur, celle d'une France en faillite.
Un État ne fait pas faillite comme une entreprise
Une entreprise qui ne peut plus payer ses dettes passe devant un tribunal. Elle peut être vendue ou fermée. Rien de tel n'existe pour un État. Aucun tribunal ne peut le liquider, et il continue d'exister quoi qu'il arrive.
Ce qu'un État peut faire, c'est cesser de payer ses prêteurs, en tout ou en partie. On appelle ça un défaut de paiement. Le plus souvent, c'est une restructuration. L'État annonce qu'il remboursera moins que prévu ou plus tard, et ses prêteurs n'ont guère le choix.
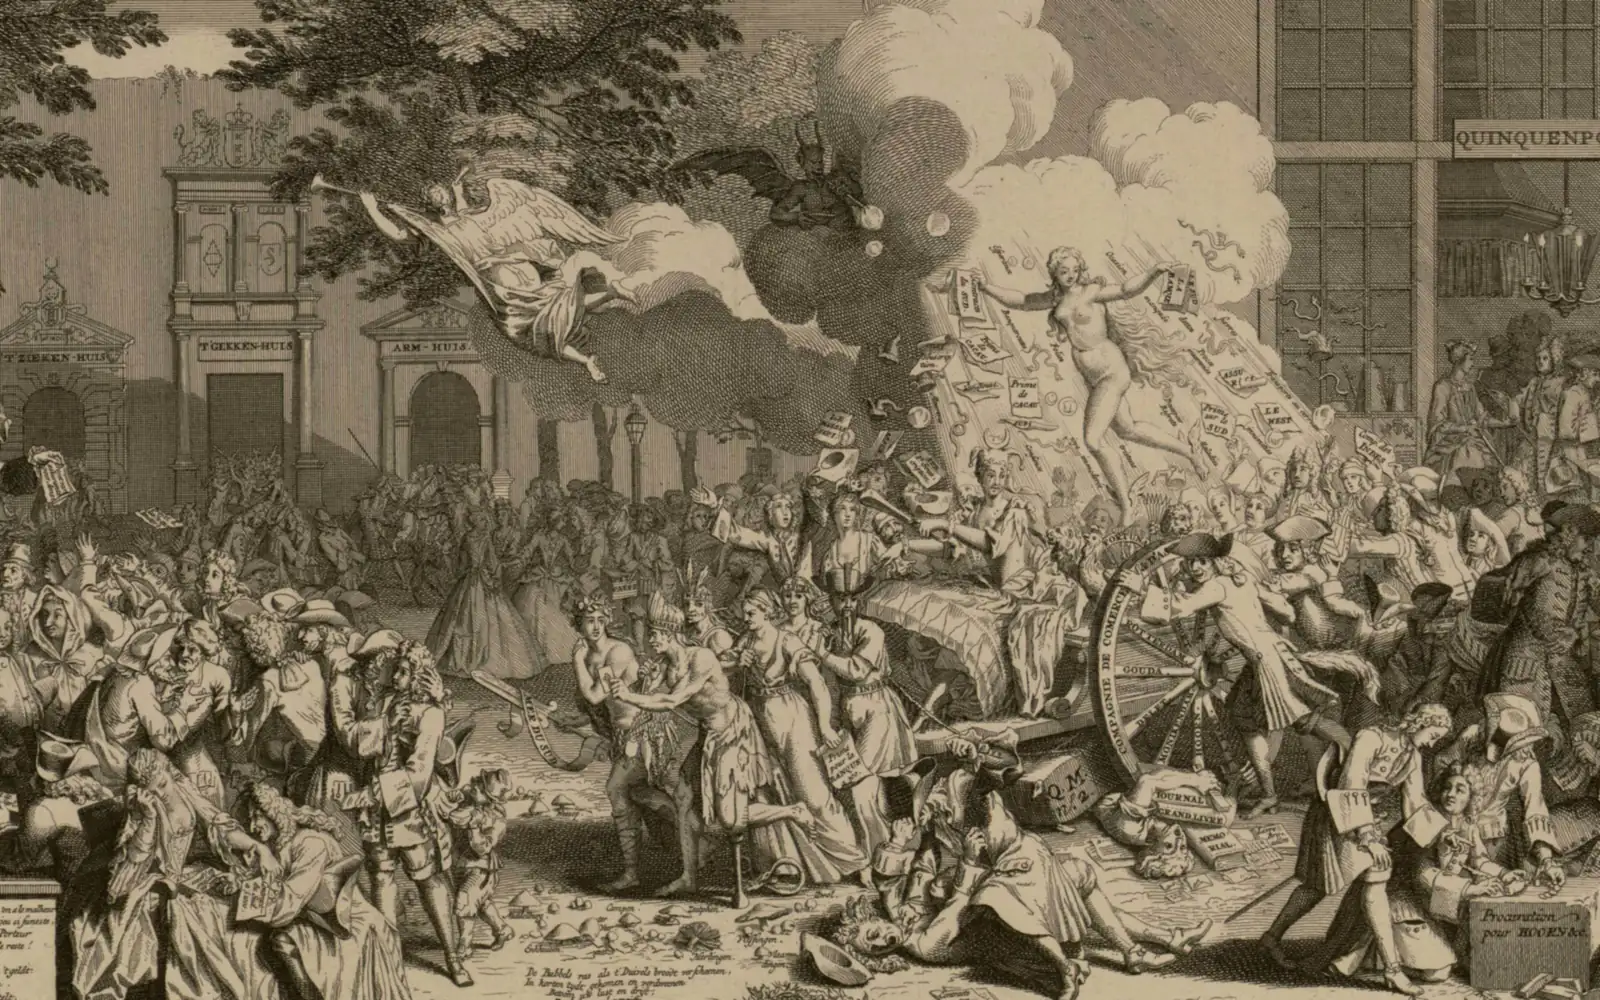
La France l'a déjà fait, mais il faut remonter loin. En 1720, le banquier écossais John Law dirige les finances du royaume. Il a fait échanger une bonne partie de la dette du roi contre des actions de sa compagnie. Leur prix s'envole puis s'effondre. Beaucoup de ceux qui les avaient achetées sont ruinés. L'estampe qui ouvre cette page se moque de cette folie. On y voit la rue Quincampoix, à Paris, où l'on s'arrachait ces actions.
En 1797, c'est le Directoire qui gouverne. Le 30 septembre, il décide que l'État ne garantira plus qu'un tiers de sa dette. Les deux autres tiers sont remboursés en papiers qui ne servent qu'à payer des impôts ou à acheter des biens confisqués par la Révolution. C'est la « banqueroute des deux tiers ».
Plus près de nous, la Grèce a fait défaut en mars 2012. Les banques, les fonds et les autres prêteurs privés ont vu effacer 53,5 % de ce qu'elle leur devait, environ 107 milliards d'euros.
Un pays tombe quand plus personne ne veut lui prêter
Un État ne rembourse presque jamais sa dette avec ses impôts. Quand un emprunt arrive à son terme, il en fait un nouveau pour rendre l'argent. En 2026, l'État français prévoit ainsi d'emprunter 310 milliards d'euros à long terme, en bonne partie pour rembourser d'anciens emprunts.
Tant que des prêteurs acceptent de remplacer les anciens, tout tient. Le danger vient le jour où ils réclament des intérêts trop élevés, ou ne veulent plus prêter du tout. L'État doit alors trouver d'un coup l'argent qui lui manque. Il coupe dans ses dépenses, ou il cesse de payer ses prêteurs.
C'est ce qui est arrivé à la Grèce. Fin 2009, le pays révèle que son déficit est bien plus gros qu'annoncé. L'État grec dépense en trop l'équivalent de 12,9 % de tout ce que le pays produit en un an. En 2010, les taux qu'exigent ses prêteurs s'envolent. Les autres pays de la zone euro et le FMI lui prêtent à la place, contre des économies très dures. Entre 2008 et 2013, la richesse produite par le pays recule de 27 %. En 2013, 27,7 % des Grecs qui veulent travailler sont au chômage. En juin 2015, les banques grecques ferment trois semaines, et chacun ne peut retirer que 60 euros par jour.
Le signal à surveiller est donc le taux auquel un pays emprunte. Plus les prêteurs doutent, plus ils réclament d'intérêts pour prendre le risque. On le compare souvent à celui de l'Allemagne, qui sert de référence dans la zone euro. L'écart entre les deux sert de thermomètre de la confiance.
À quel taux chaque pays emprunte-t-il sur dix ans ?
septembre 2026
La France emprunte plus cher que l’Italie et que la Grèce.
- France4,44 %
- Allemagne3,47 %
- Italie4,36 %
- Grèce4,22 %
- Écart France-Allemagne0,97 point
Les chiffres des moments clés
| Mois | France | Allemagne | Italie | Grèce |
|---|---|---|---|---|
| janvier 2007 | 4,07 % | 4,02 % | 4,26 % | 4,28 % |
| mai 2010 | 3,08 % | 2,73 % | 3,99 % | 7,97 % |
| novembre 2011 | 3,41 % | 1,87 % | 7,06 % | 17,92 % |
| février 2012 | 3,02 % | 1,85 % | 5,55 % | 29,24 % |
| juillet 2012 | 2,28 % | 1,24 % | 6,00 % | 25,82 % |
| mars 2015 | 0,51 % | 0,23 % | 1,29 % | 10,52 % |
| août 2019 | -0,34 % | -0,65 % | 1,40 % | 1,98 % |
| octobre 2022 | 2,77 % | 2,19 % | 4,53 % | 4,87 % |
| juin 2024 | 3,15 % | 2,48 % | 3,94 % | 3,65 % |
| septembre 2026 | 4,44 % | 3,47 % | 4,36 % | 4,22 % |
Pourquoi la France n'en est pas là
La France paie ses intérêts et rembourse ses emprunts à l'heure. Elle trouve aussi des prêteurs sans difficulté. Le 15 octobre 2026, l'État cherchait 12 milliards d'euros et on lui en proposait 27, plus du double.
Plusieurs choses la protègent. Ses emprunts sont étalés dans le temps, et il lui reste en moyenne huit ans et demi avant de devoir rendre chaque euro emprunté. Une hausse des taux ne pèse donc que peu à peu, à mesure que les anciens emprunts sont remplacés. Ses prêteurs viennent de France comme du reste du monde, qui lui prête plus de la moitié de sa dette. Et elle a une économie riche. Chaque année, les administrations publiques reçoivent l'équivalent de plus de la moitié de la richesse produite, surtout en impôts et en cotisations.
Ce qui inquiète, c'est la tendance. Le déficit reste au-dessus de 5 % du PIB, la richesse produite en un an, et la dette atteint 119 % du PIB fin juin 2026. Les intérêts sont devenus la dépense de l'État qui augmente le plus. Un pays fait rarement défaut du jour au lendemain. Il glisse, quand les intérêts à payer finissent par manger une part de plus en plus grande de son budget.
Qui viendrait à l'aide ?
La France ne peut pas créer des euros pour rembourser ce qu'elle doit. Seule la Banque centrale européenne (BCE) en a le pouvoir, et elle décide seule, sans recevoir d'ordres des gouvernements.
En 2022, la BCE s'est donné un outil pour racheter la dette d'un pays dont les taux s'envolent sans raison valable. Elle ne s'en sert que pour un pays dont les finances publiques sont jugées saines et qui respecte les règles européennes, et c'est elle qui en juge. La zone euro a aussi un fonds de secours, le Mécanisme européen de stabilité, créé en 2012. Il peut prêter jusqu'à 500 milliards d'euros. C'est beaucoup, mais c'est moins que ce que la France emprunte en deux ans.
Reste le FMI, le Fonds monétaire international. En 2025, deux ministres ont évoqué le risque de voir le FMI dicter ses choix à la France. Éric Lombard était alors ministre de l'Économie. Le 26 août 2025, il a parlé d'un « risque » d'intervention. Quelques heures plus tard, il a précisé que la France n'était sous la menace d'aucune intervention. Le FMI ne met aucun pays sous tutelle. Il prête à un pays qui ne trouve plus de prêteurs, quand ce pays le lui demande, et il pose alors ses conditions.
Et ton épargne, dans tout ça ?
Si tu as une assurance-vie, une partie de ton argent est probablement prêtée à l'État. Ton assureur achète des obligations, ces titres de dette que l'État vend pour emprunter.
Depuis 2016, la loi Sapin 2 permet aussi de geler les retraits d'assurance-vie si le système financier est menacé. La décision revient au Haut Conseil de stabilité financière, que préside le ministre de l'Économie. Le gel dure trois mois, renouvelable une fois, donc six mois au plus. L'argent reste à toi, mais tu ne peux pas le retirer pendant ce temps. Ce frein n'a jamais servi.
Où en est la France en octobre 2026 ?
Le thermomètre s'est réchauffé. Fin juin 2026, la France empruntait environ 0,7 point plus cher que l'Allemagne. Début octobre, l'écart dépassait 1,3 point, du jamais vu depuis 2012. Le 1er octobre, l'État empruntait à près de 5 % sur dix ans, son taux le plus haut depuis 2002.
Le budget 2027 est en discussion à l'Assemblée nationale, sans majorité pour le gouvernement. L'agence Moody's, une des agences qui notent la capacité des pays à rembourser, doit dire le 23 octobre 2026 si elle baisse à son tour la note de la France. Fitch et S&P l'ont déjà fait en 2025.
Une note plus basse ou un budget raté feraient encore monter les taux, sans que la France approche pour autant du défaut. Le vrai signal d'alarme serait une enchère où les acheteurs manquent. Pour l'instant, ils proposent encore plus de deux fois ce que l'État demande.
Sources
14
- Eurostat, rendement des obligations d'État à dix ans par pays, moyennes mensuelles de janvier 2007 à septembre 2026, consulté le 19 octobre 2026.
- Wikipédia, système de Law, et banqueroute des deux tiers, d'après la loi du 30 septembre 1797.
- La Finance pour tous, comprendre la restructuration de la dette grecque, 16 mars 2012, et Mécanisme européen de stabilité, la restructuration de mars 2012 (en anglais).
- Banque mondiale, PIB de la Grèce en euros constants et taux de chômage, consultés en octobre 2026 (en anglais).
- La DH avec l'AFP, Grèce : banques fermées, retraits limités à 60 euros, 29 juin 2015, et réouverture des banques, 18 juillet 2015.
- Agence France Trésor, programme de financement de l'État pour 2026 (en anglais), et bulletin mensuel d'août 2026 (durée moyenne de la dette).
- Boursorama (avec Reuters), détails de l'adjudication d'OAT du 15 octobre 2026.
- Insee, dépenses et recettes publiques, et dette publique à la fin du deuxième trimestre 2026.
- BCE, communiqué sur l'instrument de protection de la transmission, 21 juillet 2022 (en anglais).
- La Finance pour tous, le MES, l'organe de gestion de crise de la zone euro.
- franceinfo, vrai ou faux : la France risque-t-elle d'être placée sous la tutelle du FMI ?, 30 août 2025.
- La Finance pour tous, faut-il craindre pour son assurance-vie ?, 6 octobre 2016, et Moneyvox, peut-on craindre un blocage des retraits ?.
- Actual-Immo, écart de taux France-Allemagne à 1,33 point, record depuis 2012, et Ifrap, peur sur la dette négociable française ?, octobre 2026.
- Boursorama, l'OAT touche un sommet depuis 2002, 1er octobre 2026.